- 有真实订单、真实货物,可以由香港公司作为对外签约和收汇主体
- 香港公司真实买断货物再转卖,资金流是贸易货款,不是代收代付
- 香港只对源自香港的利润征税:法团首 200 万港元 8.25%,其后 16.5%
- 离岸利润不是自动免税,要申请、要拿得出证据
- 中国税务居民的境外所得,仍要在国内依法申报
- “买单出口”已被税务总局 2025 年第 17 号公告纳入监管,不要碰
一、没有进出口权,可以找香港公司代理出口吗?
可以,前提是“真代理、真贸易”:国内由有进出口资质的企业按真实信息报关出口,香港公司作为对外签约和收汇主体,合同、发票、货物、资金四条线一一对得上。
实务上常见两种合规路线:
| 路线 | 怎样运作 | 适合谁 |
|---|---|---|
| 委托代理出口 | 国内外贸企业与工厂签代理出口协议,以其资质报关、收汇、办退税 | 工厂没有进出口权,只想把货卖出去 |
| 香港转口贸易(背对背) | 香港公司向国内工厂采购,再以自己名义卖给海外买家;工厂对香港公司出口 | 业务员或贸易商自己谈下海外客户,想由香港主体签约收款 |
两条路线的共同点:每一份对外合同都有真实的签约方,每一张报关单都对应真实的货物和真实的收汇。只要其中一环是“借”来的,整条链就站不住。
二、海外货款打到香港公司,怎么付给国内工厂?
合规做法是香港公司真实买断货物:先以买方身份向国内工厂采购、付货款,再以卖方身份把货卖给海外买家、收货款。两份合同、两张发票、一条货物流,每一笔钱都是贸易货款,而不是“帮人代收再代转”。
这一点决定了整条链合不合规。香港公司如果只是替别人收钱、再按指示转给第三方,就变成了汇款服务——在香港经营汇款须向香港海关申领金钱服务经营者牌照。真实买断则完全不同:香港公司是合同当事人,承担货物和收款的商业风险,资金流跟着货物流走:
- 海外买家 → 香港公司:销售合同、商业发票,买家把货款付给香港公司
- 香港公司 → 国内工厂:采购合同,香港公司按合同付货款
- 国内工厂(或其委托的外贸企业):以真实信息报关出口,收汇入账
- 香港公司:赚取买卖差价,按香港税制申报利得税
三、二手机床出口东南亚怎么做?我们最近走完的一单
二手机床出口,难点往往不在找买家,而在国内出口资质、如实申报、跨境收付款和大件防锈包装。我们最近以香港公司真实买断的方式,帮一位资深设备买手把一批流水线车床从国内工厂卖回东南亚。
客户是谁:一位在设备贸易行业做了多年的资深买手。他过去任职的公司,专门把日本、韩国的机械卖给国内工厂;退休后他转做自由职业,对哪家工厂用过什么机器、耗材从哪里来,一清二楚。
机会从哪里来:近几年不少订单随工厂外移,离开了国内。订单走了,当年进口的生产线留下来,产能闲置,工厂想出手;而越南等东南亚地区,以及日韩的新厂,正需要这些设备。同一批机器、同一批人脉,只是方向反过来——从“卖进中国”变成“从中国卖出去”。
他缺的是什么:他谈得下买家、找得到货源,但个人没有进出口资质;国内工厂要求正规收款入账;海外买家要把钱付给一个可信的公司主体。
我们做了什么:
- 香港公司向国内工厂签采购合同、真实买断设备,再与海外买家签销售合同
- 协调有资质的企业报关出口,品名、编码、新旧状态如实申报
- 国内工厂收到的是正规贸易货款,海外买家付款给香港公司,两条资金流都对得上货物流
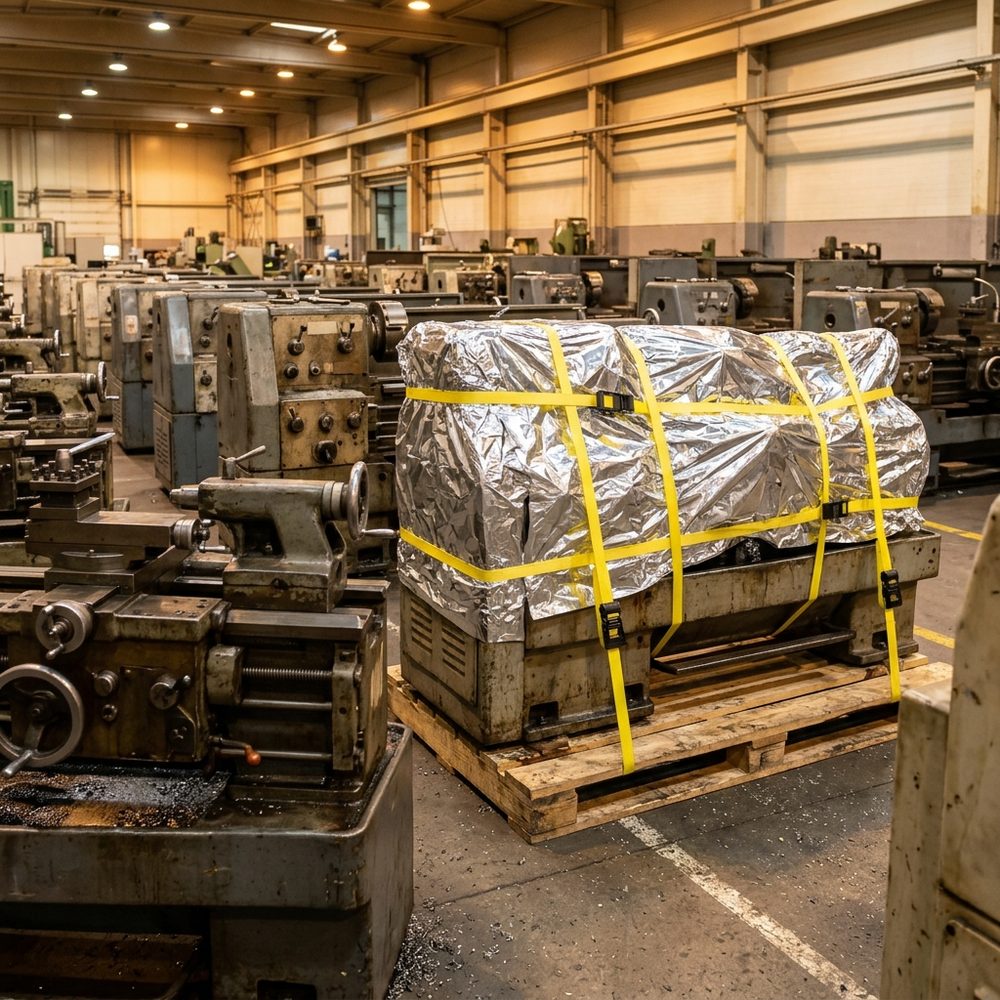
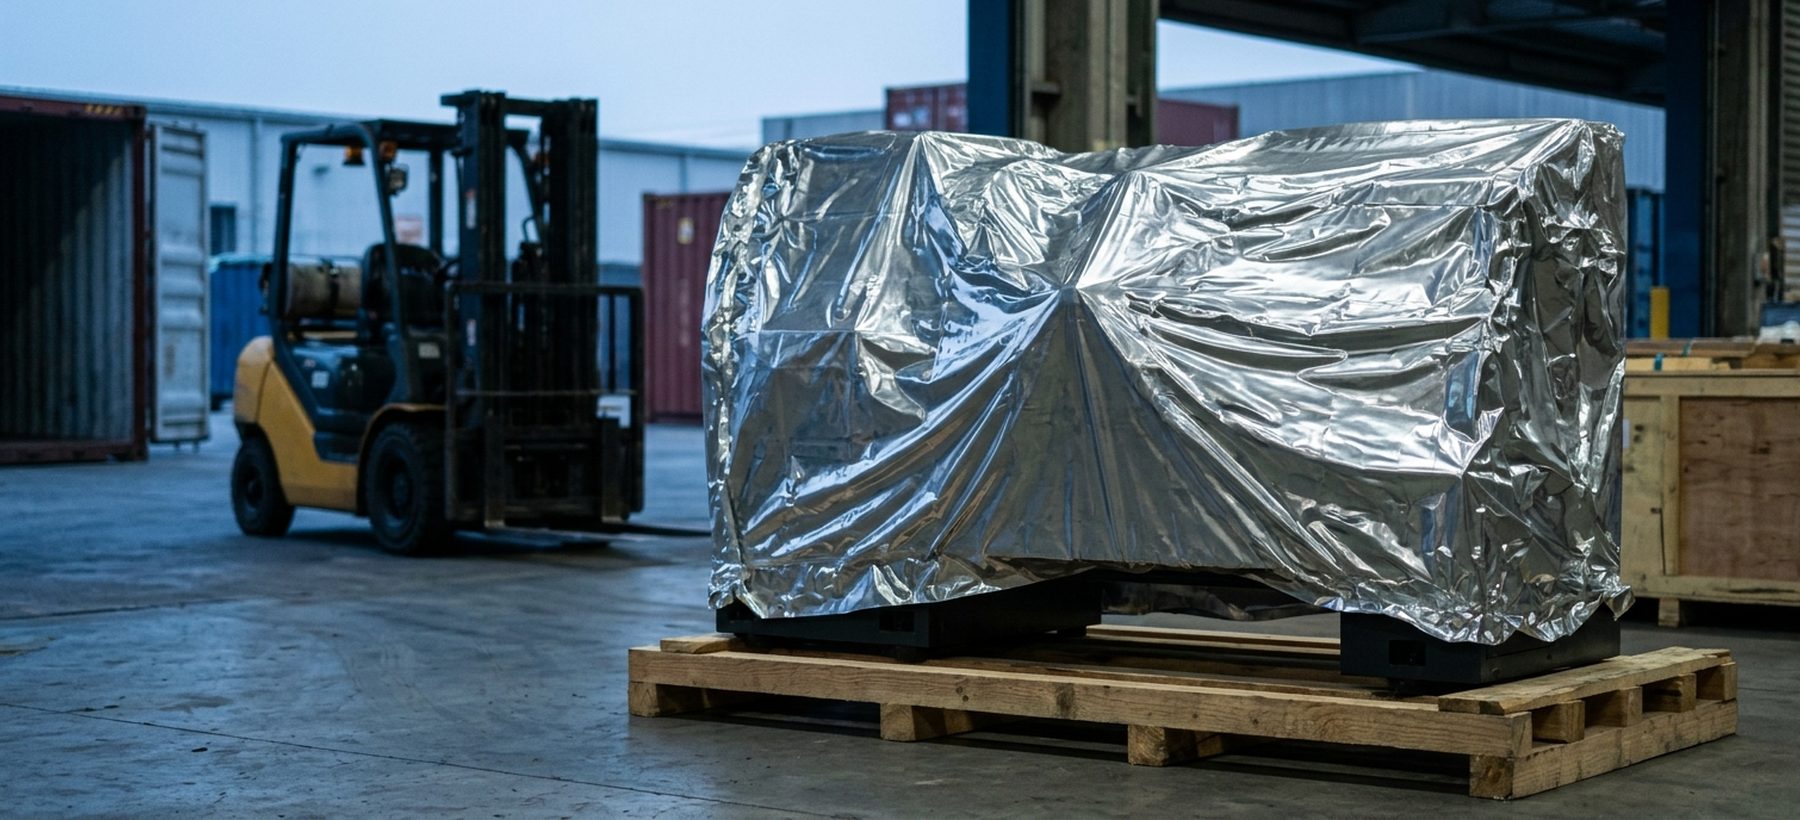
中途撞到的坑——包装:车床体积大、要走海运,必须真空防锈包装,否则一路受潮生锈,到港就是一堆废铁。我们前后接触了好几家包装商,最终才找到一家工艺和责任心都靠得住的。
这一单让我们再确认一件事:专业能降低风险,但不是每件事都要自己做。选对合作伙伴,本身就是避坑——没有足够的行业履历,最容易把关键环节交给不该依赖的人。
四、买单出口现在还能做吗?
不建议做。买单出口是指没有进出口权的企业或个人购买他人的出口单证完成出口;国家税务总局 2025 年 7 月发布第 17 号公告把它纳入规范监管,深圳税务一次公布了 9 宗稽查案例。
按《货物进出口管理条例》和《海关法》,伪造或购买通关单证出口属严重违法,轻则罚款,重则追究刑事责任。而且买单企业本身放弃了退税,单证又挂在别人名下,外汇和税务都说不清——一旦卖单方涉及虚开发票或骗税,买单的你也会被牵连。
五、利润留在香港公司要交多少税?离岸利润能免税吗?
香港实行地域来源原则,只对源自香港的利润征利得税:法团首 200 万港元利润税率 8.25%,其后 16.5%;离岸利润可以申请豁免,但必须有充分的书面证据。
- 两级制一个集团只能用一次:同一集团旗下多间公司,只有一间可以享首 200 万港元的低税率
- 离岸豁免要申请、会被审:贸易利润一般看买卖合同在哪里订立和生效,但税局审查严格,会连人员、运营、资金安排一起看
- 离岸豁免不等于不用报税:香港公司照样每年要审计、交利得税报税表
六、香港公司的利润可以转到海外账户吗?国内要不要报税?
可以合法分配,但分配要有依据(例如股东分红,或有合同的佣金、服务费),而收款人如果是中国税务居民,这笔境外所得仍须在国内依法申报。
香港参与 CRS(共同申报准则),会把内地税务居民的金融账户资料交换给内地税务机关。2025 年起,上海、浙江等地已陆续提示个人自查并补报境外所得。钱放在香港或转到第三地,并不会让它“看不见”。
我们的立场很简单:帮客户把贸易做实、把单证做齐、把税在该交的地方交清楚,不协助任何人隐藏收入。真正值钱的,是一个经得起银行、海关和两地税务查询的贸易结构,而不是一个“免税”的口号。
七、怎样判断一家香港贸易代理靠不靠谱?
看四样:它是不是合同上的真实一方、会不会要求你提供完整身份和贸易单据、有没有真实的香港实体和业务实质、会不会承诺“免税”“不用报”。前三样答“是”、最后一样答“否”,才值得谈。
- 只收钱、不签合同、不看单据的——多半是代收代付,有牌照和洗钱风险
- 张口就说“利润零税”“国内查不到”的——请直接离开
- 愿意先把路线讲清楚、把哪些事做不到也讲清楚的——才是长期伙伴
快速自查:这五项你能答出几项?
| 问题 | 你现在答得出吗 |
|---|---|
| 你的海外买家是真实的、愿意签正式合同吗? | 答不出 → 先别找代理 |
| 国内工厂能开出与报关一致的发票吗? | 答不出 → 单证链会断 |
| 货物在目的国需要什么准入文件?二手设备有没有机龄限制? | 答不出 → 货可能到港出不了关 |
| 利润最后归属谁、以什么名义分配? | 清楚了 → 可以谈结构 |
| 收款人是中国税务居民的话,境外所得打算怎样申报? | 清楚了 → 这条路才走得长 |
订单你来谈,后面的路我们陪你走
长鸿香港控股(Forever Gain HK Holding Ltd)长期为客户处理中国进出口贸易代理,过去主要服务新西兰线;这一单,是把同一套能力用在东南亚设备贸易上。我们以香港公司名义真实买断货物,再与你的海外买家签约出售——不做代收代付,不卖单证。
先说清楚:每一单按个案审核,我们需要看到真实买家、真实货物和完整身份资料才会开始;不合规的业务我们不接。税务安排请同时咨询你的会计师。
联系时请先说明:货物品类、出口目的地、买家所在国、预计货值区间。
这篇讲的是从中国出口到世界各地、由香港主体签约收汇的贸易代理线。长鸿香港控股以香港、厦门、新西兰三地实体协助跨境贸易,新西兰两条专线另有专门网站。
长鸿进出口贸易代理服务 →本文依据:香港《税务条例》利得税两级制及地域来源原则;香港《打击洗钱及恐怖分子资金筹集条例》(第 615 章)金钱服务经营者发牌规定;国家税务总局 2025 年第 17 号公告及深圳市税务局公开稽查案例;内地税务机关关于境外所得申报的公开提示。政策以主管部门最新公布为准。
常见问题
没有进出口权可以找香港公司代理出口吗?
可以,但国内仍须由有进出口资质的企业按真实信息报关,香港公司作为对外签约和收汇主体,合同、发票、货物、资金要一一对得上。
香港公司代理出口和代收代付有什么区别?
合规的香港贸易代理是真实买断货物再转卖,香港公司是合同当事人,资金是贸易货款;只替别人收钱再转给第三方属于汇款服务,在香港须持金钱服务经营者牌照。
二手机床可以从国内出口到东南亚吗?
可以。关键是由有资质的企业如实申报品名和新旧状态、资金流对得上货物流,并事先确认目的国对进口旧机械的规定;大件设备海运还要做好真空防锈包装。
买单出口违法吗?
伪造或购买通关单证出口属违法行为,国家税务总局 2025 年第 17 号公告已将买单出口纳入规范监管,轻则罚款,重则追究刑事责任。
香港公司利得税是多少?
法团首 200 万港元应评税利润税率 8.25%,其后 16.5%;同一集团只有一间公司可享两级制。离岸利润须向香港税务局申请豁免并提供充分书面证据。
香港公司的利润转到海外,国内会知道吗?
香港参与 CRS,会把内地税务居民的金融账户资料交换给内地税务机关;中国税务居民的境外所得须在国内依法申报。
你们以前做过中国进出口代理吗?
做过。长鸿香港控股长期为客户处理中国进出口贸易代理,过去主要服务新西兰线;文中二手机床出口东南亚的案例,是同一套能力用在新的市场。